
近期,DFIN联合DealStreetAsia发布《2026年上半年并购报告》(Deals Intelligence H1 2026 M&A Report)。报告指出,上半年大中华区并购市场整体趋于审慎,买方行为正发生分化:战略性交易有所放缓,而财务投资人正选择性回归,伴随政策透明度提升、退出压力显现以及科技等热门赛道机遇的释放,这些因素共同促成了一个更具执行可行性,但机会相对聚焦的市场。
作为系列定期研究的一部分,本报告依托独家数据与区域市场情报,系统剖析大中华区、印度及东南亚地区的季度并购动态,并重点解读行业热点与核心企业表现。
《2026年上半年并购报告》
节选(大中华区)
1. 2026年上半年大中华区共完成508起交易,交易总额达742亿美元(图一)。与去年同期相比,交易量下降26.1%,已披露交易金额下降23.2%。
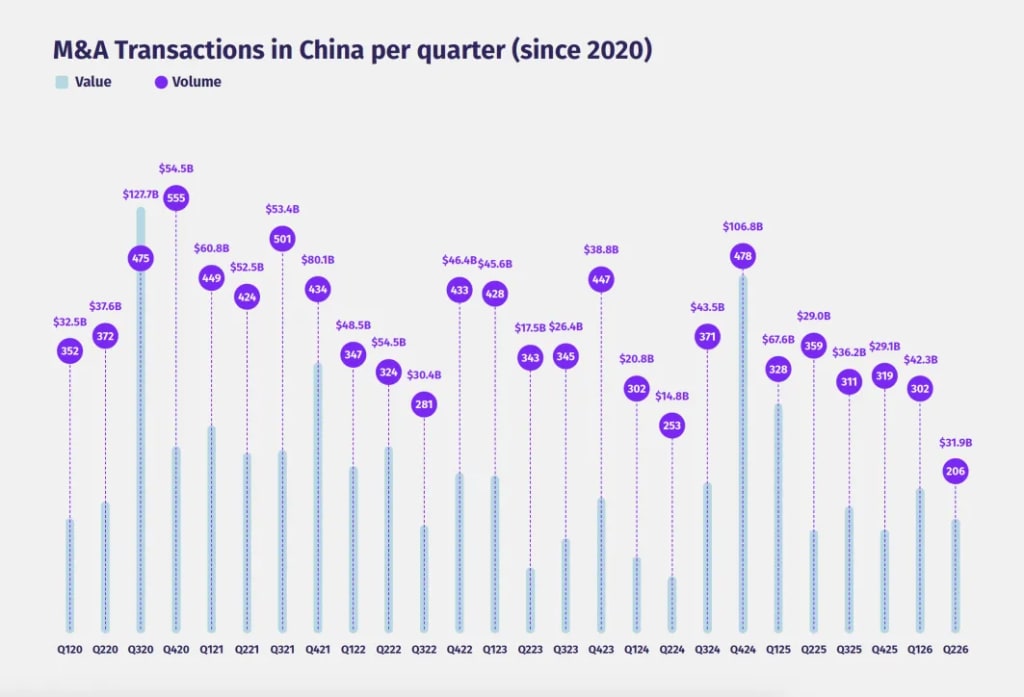
中国并购市场交易额及交易量
2. 上半年,财务投资人(Financial Sponsors)在中国并购市场的活跃度显著提升,尽管其参与高度集中于少数头部资产:2026年上半年共完成27起交易(近乎去年同期的四倍),创下自2021年以来最强劲的上半年表现,在交易总量中的占比由1.0%跃升至5.3%。与此同时,战略买家(Strategic Buyers)的交易活动则有所放缓(图二)。
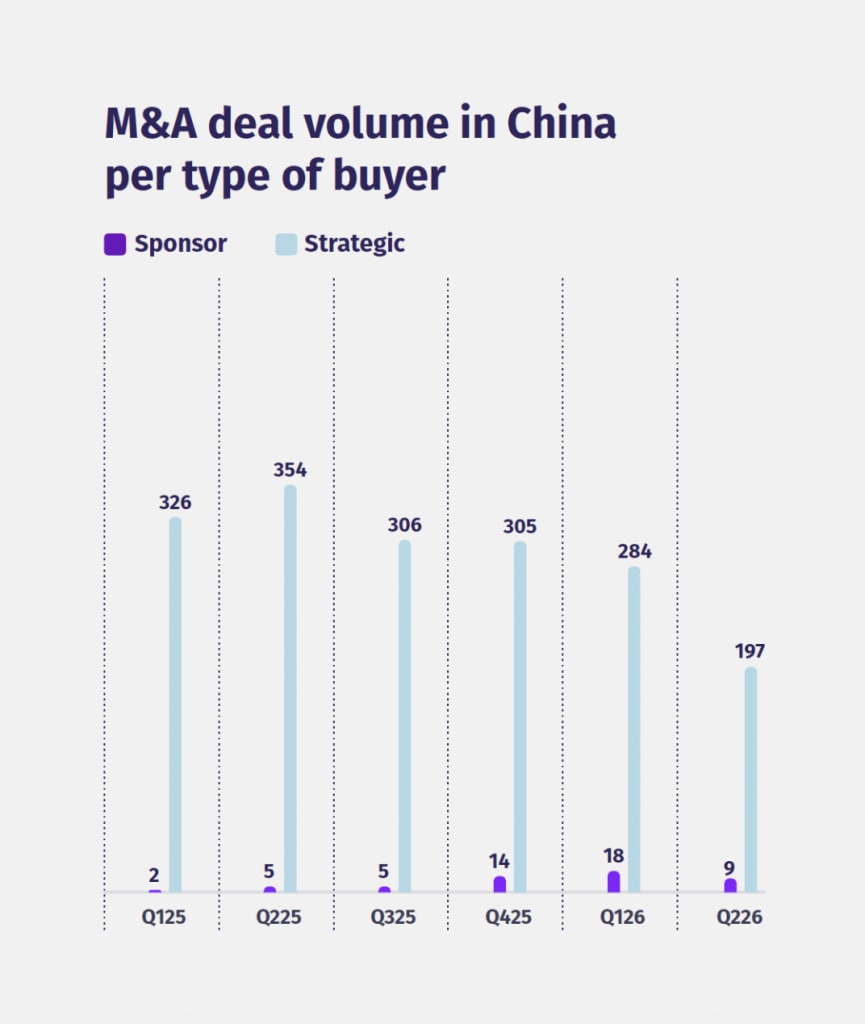
中国并购市场交易量(按买方类型划分)
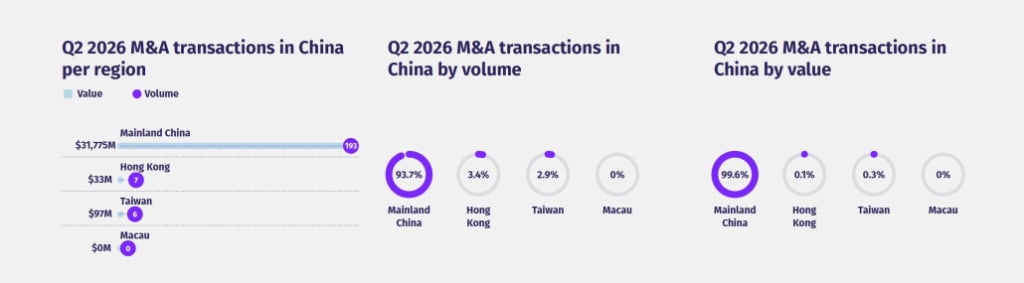
3. 第二季度,中国并购市场的重心延续上一季度趋势,大部分交易集中于中国内地。中国内地在该季度共完成193起并购交易,已披露交易金额达318亿美元,占大中华区交易总额的99.6%;香港与台湾仅录得13起交易,合计金额为1.3亿美元(图三)。
4. 第二季度,工业板块以66起交易贡献了当季32%的交易量。该板块已连续两个季度蝉联交易量最大的行业,反映出显著的行业整合态势。此外,在买方选择性提高的背景下,包括能源与自然资源、科技在内的战略重点行业持续保持一定的市场热度。
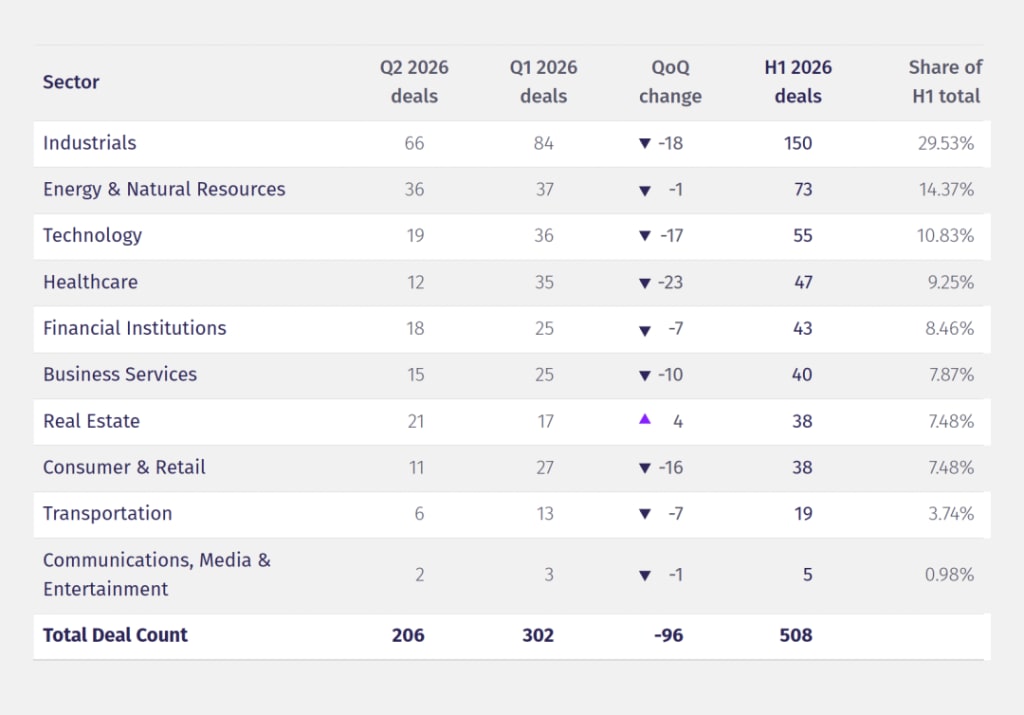
表现最佳的行业
《2026年上半年并购报告》及系列报告由DFIN与DealStreetAsia合作编制,并获得专为跨境并购交易与尽职调查打造的DFIN Venue®虚拟数据室Virtual Data Room支持。
下载完整版
《2026年上半年并购报告》
获取中国、印度及东南亚
并购市场全景洞察